«Кредит», «процентная ставка», «аннуитетный платёж» — эти слова часто вызывают панику у людей, которые берут кредит впервые. На самом деле механизм работы кредита очень простой, и разобраться в нём можно за 5 минут. Давай сделаем это прямо сейчас — с примерами и понятными объяснениями.
Что такое кредит: самое простое объяснение
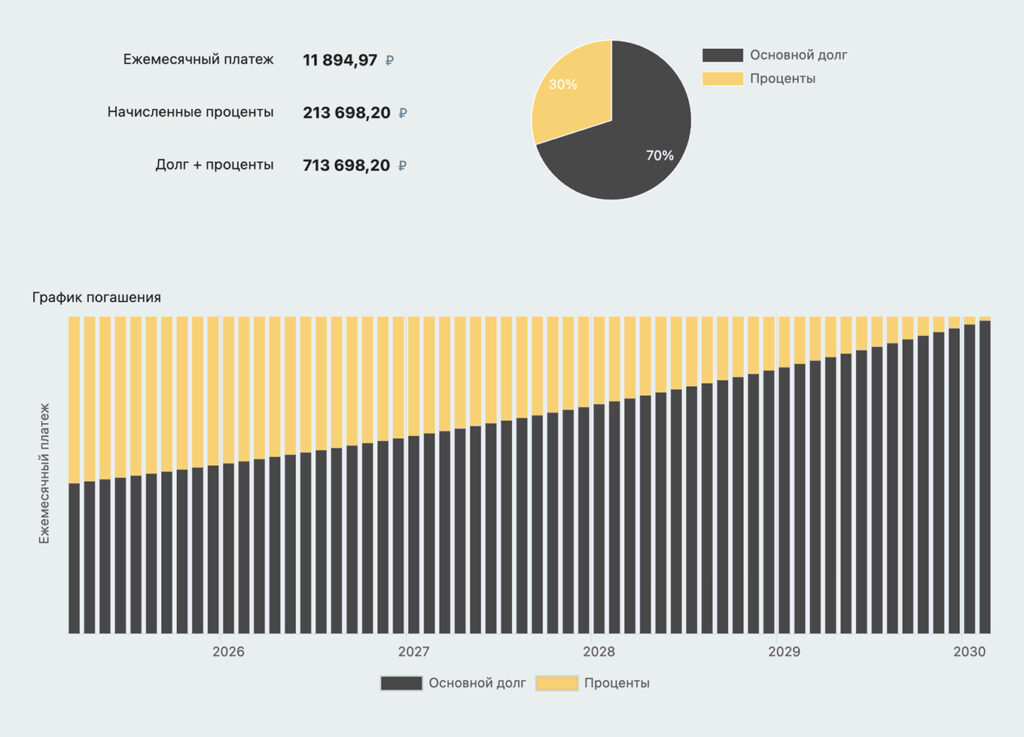
Кредит — это когда банк даёт тебе деньги на время, а ты потом возвращаешь их обратно плюс платишь за это вознаграждение — проценты. Это как аренда денег: пользуешься — платишь.
Например: банк дал тебе 10 000 гривен. Ты потратил их на новый ноутбук. Теперь каждый месяц ты отдаёшь банку часть долга плюс проценты за то, что пользовался его деньгами в этом месяце.
Три ключевых понятия кредита
Основной долг (тело кредита) — это та сумма, которую ты изначально взял у банка. В нашем примере это 10 000 гривен. С каждым платежом основной долг уменьшается.
Процентная ставка — это плата за пользование деньгами банка, выраженная в процентах годовых. Если ставка 24% годовых — значит за год ты заплатишь банку 24% от суммы долга. Это примерно 2% в месяц. Но важно: проценты начисляются на остаток долга, а не на всю изначальную сумму. То есть чем быстрее ты погашаешь — тем меньше платишь процентов.
Ежемесячный платёж — сумма, которую платишь банку каждый месяц. Она состоит из двух частей: погашение части основного долга + проценты за этот месяц.
Как выглядит реальный график платежей
Давай возьмём конкретный пример: кредит 10 000 гривен на 6 месяцев под 24% годовых.
| Месяц | Общий платёж | Из них долг | Из них проценты | Остаток долга |
|---|---|---|---|---|
| 1 | 1 755 грн | 1 555 грн | 200 грн | 8 445 грн |
| 2 | 1 755 грн | 1 586 грн | 169 грн | 6 859 грн |
| 3 | 1 755 грн | 1 618 грн | 137 грн | 5 241 грн |
| 4 | 1 755 грн | 1 650 грн | 105 грн | 3 591 грн |
| 5 | 1 755 грн | 1 683 грн | 72 грн | 1 908 грн |
| 6 | 1 755 грн | 1 717 грн | 38 грн | 0 грн |
Обрати внимание: платёж каждый месяц одинаковый (1 755 грн), но внутри него соотношение меняется. В первый месяц 200 грн идёт на проценты, в последний — всего 38 грн. Это потому, что с каждым месяцем долг уменьшается, а проценты начисляются на остаток. Такой тип платежа называется аннуитетным — именно его используют большинство банков.
Что такое переплата и как её посчитать
Переплата — это общая сумма процентов, которую ты заплатишь за весь срок кредита.
Считается просто: умножь ежемесячный платёж на количество месяцев и вычти сумму кредита.
В нашем примере: 1 755 × 6 = 10 530 грн. Взял 10 000, отдал 10 530. Переплата = 530 грн.
Важно понимать: чем длиннее срок кредита — тем больше переплата, даже если ставка одинаковая. Поэтому всегда выгоднее брать кредит на меньший срок и гасить его досрочно, если появляется возможность.
Досрочное погашение: когда и зачем
Если у тебя появились лишние деньги — очень выгодно погасить часть или весь кредит досрочно. Когда ты вносишь дополнительную сумму сверх обязательного платежа, она идёт на погашение основного долга. Остаток долга уменьшается быстрее, и проценты в следующем месяце начисляются на меньшую сумму. В итоге ты экономишь на процентах и закрываешь кредит раньше срока.
В ПриватБанке досрочное погашение обычно доступно без штрафов — уточняй этот момент при оформлении кредита.